กรณีแอป “เงินมีความสุข” เป็นตัวอย่างที่ชัดเจนของความรุนแรงเชิงตัวเลข ตำรวจกองบังคับการปราบปรามอาชญากรรมทางเศรษฐกิจจับกุมแอดมินแอปดังกล่าวในเดือนสิงหาคม 2568 โดยพบว่ามีการคิดดอกเบี้ยแบบดอกลอย 8.76% ต่อวัน หรือ 262.8% ต่อเดือน หรือ 3,197.40% ต่อปี และมีเงินหมุนเวียนในระบบกว่า 120 ล้านบาทในเดือนเดียว ตัวเลขนี้ไม่ใช่ดอกเบี้ยในความหมายปกติ แต่เป็นการออกแบบผลิตภัณฑ์ที่มีจุดประสงค์ให้ลูกหนี้ไม่มีทางหลุดพ้น
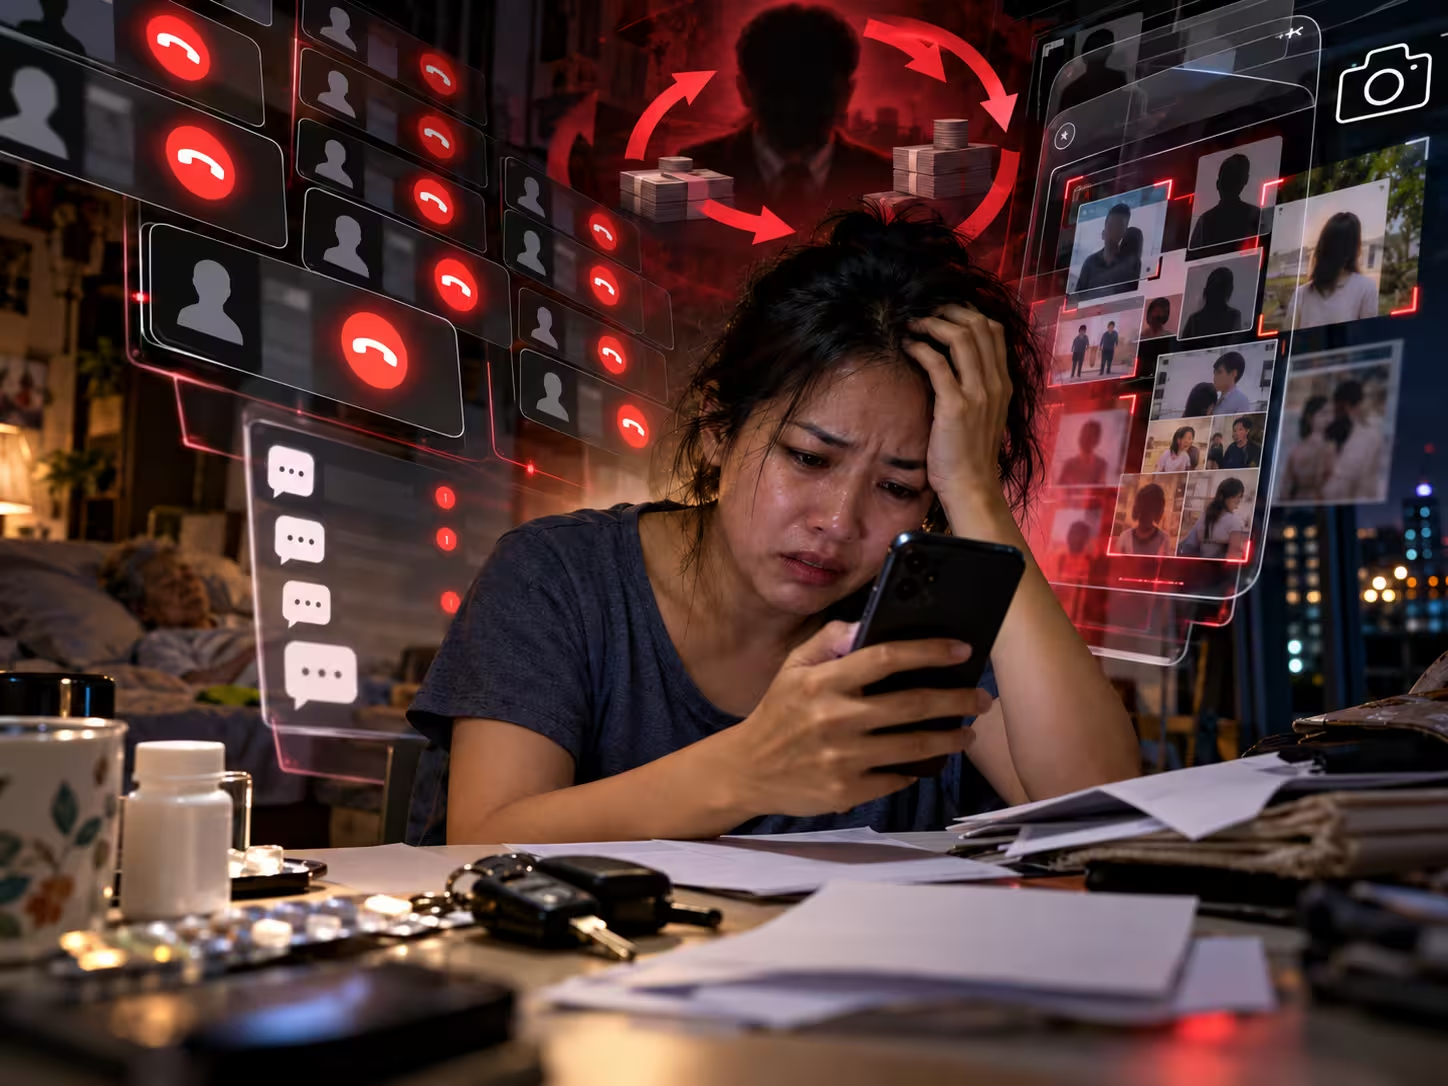
ในอีกกรณีหนึ่ง ผู้เสียหายหญิงอายุ 37 ปี กู้เงินผ่านแอปฯ รวมประมาณ 50,000 บาท เพื่อใช้หนี้ผ่อนรถและรักษาพยาบาลบุพการี แต่สุดท้ายหนี้บานปลายเป็น 750,000 บาท และถูกทวงหนี้รายวัน ทั้งทางไลน์ SMS โทรศัพท์ และการนำภาพจากเฟซบุ๊กมาข่มขู่ครอบครัว เธอเคยคิดสั้นก่อนจะตัดสินใจเผชิญหน้าและใช้เวลาหลายเดือนผ่อนจ่ายจนครบในเดือนมกราคม 2568
สิ่งที่ทำให้แอปฯ เหล่านี้แพร่หลายคือการออกแบบประสบการณ์ที่ทำให้การก่อหนี้ดูเหมือนการทำธุรกรรมปกติ ผู้ใช้เพียงกรอกข้อมูลและยืนยันตัวตน ไม่ต้องใช้หลักทรัพย์ ไม่ต้องมีสลิปเงินเดือน และเงินเข้าบัญชีภายในไม่กี่นาที แต่สิ่งที่ซ่อนอยู่คือการขอสิทธิ์เข้าถึงรายชื่อผู้ติดต่อ รูปภาพ และข้อความ ซึ่งกลายเป็นเครื่องมือทวงหนี้ในภายหลัง วงเงินที่ได้รับมักต่ำกว่าที่โฆษณา เพราะมีการหักค่าธรรมเนียมและดอกเบี้ยล่วงหน้า และระยะเวลาผ่อนสั้นเพียง 5–7 วัน หากจ่ายไม่ทัน ดอกเบี้ยก็พุ่งแบบทบต้น
ข้อมูลจาก CGAP ปี 2569 ชี้ว่าการคุ้มครองผู้บริโภคในสินเชื่อดิจิทัลของไทยยังต้องพัฒนาให้ครอบคลุมโมเดลแพลตฟอร์มและกลไกแก้ปัญหาหนี้ครัวเรือนมากขึ้น ขณะที่เคสแอปเถื่อนแสดงให้เห็นว่าการให้ความรู้ทางการเงินเพียงอย่างเดียวไม่พอ เพราะโครงสร้างจูงใจของผู้ให้บริการคือการทำให้ผู้บริโภคก่อหนี้โดยไม่ทันตั้งตัว การคุ้มครองจึงต้องเข้าไปถึงการออกแบบผลิตภัณฑ์และหน้าจอการใช้งาน ตั้งแต่การไม่ตั้ง Pay Later เป็นค่าเริ่มต้น ไปจนถึงการบังคับให้แสดงต้นทุนรวมและเงื่อนไขก่อนกดยืนยัน
บทเรียนจากเคสเหล่านี้คือการเยียวยาหลังเกิดปัญหามีต้นทุนสูงทั้งต่อผู้บริโภคและต่อระบบ การปิดกั้นแอปทีละแอปไม่เพียงพอ หากยังมีช่องว่างให้แอปใหม่เกิดขึ้นได้ การออกใบอนุญาตเฉพาะสำหรับ BNPL และการกำกับกิจกรรม plutôt than ตัวแอปฯ เป็นก้าวที่ถูกทิศทาง แต่จะสมบูรณ์ได้ก็ต่อเมื่อมีกลไกบังคับใช้ที่รวดเร็ว มีหน่วยงานที่มีอำนาจชัดเจน และมีทางเลือกสินเชื่อในระบบที่เข้าถึงได้จริงสำหรับกลุ่มที่มีความเสี่ยงสูงสุด