จากดอกเบี้ย 3,197% สู่หนี้ 750,000 บาท: ทำไมการคุ้มครองผู้บริโภคต้องเริ่มที่การออกแบบ

จากดอกเบี้ย 3,197% สู่หนี้ 750,000 บาท: ทำไมการคุ้มครองผู้บริโภคต้องเริ่มที่การออกแบบ

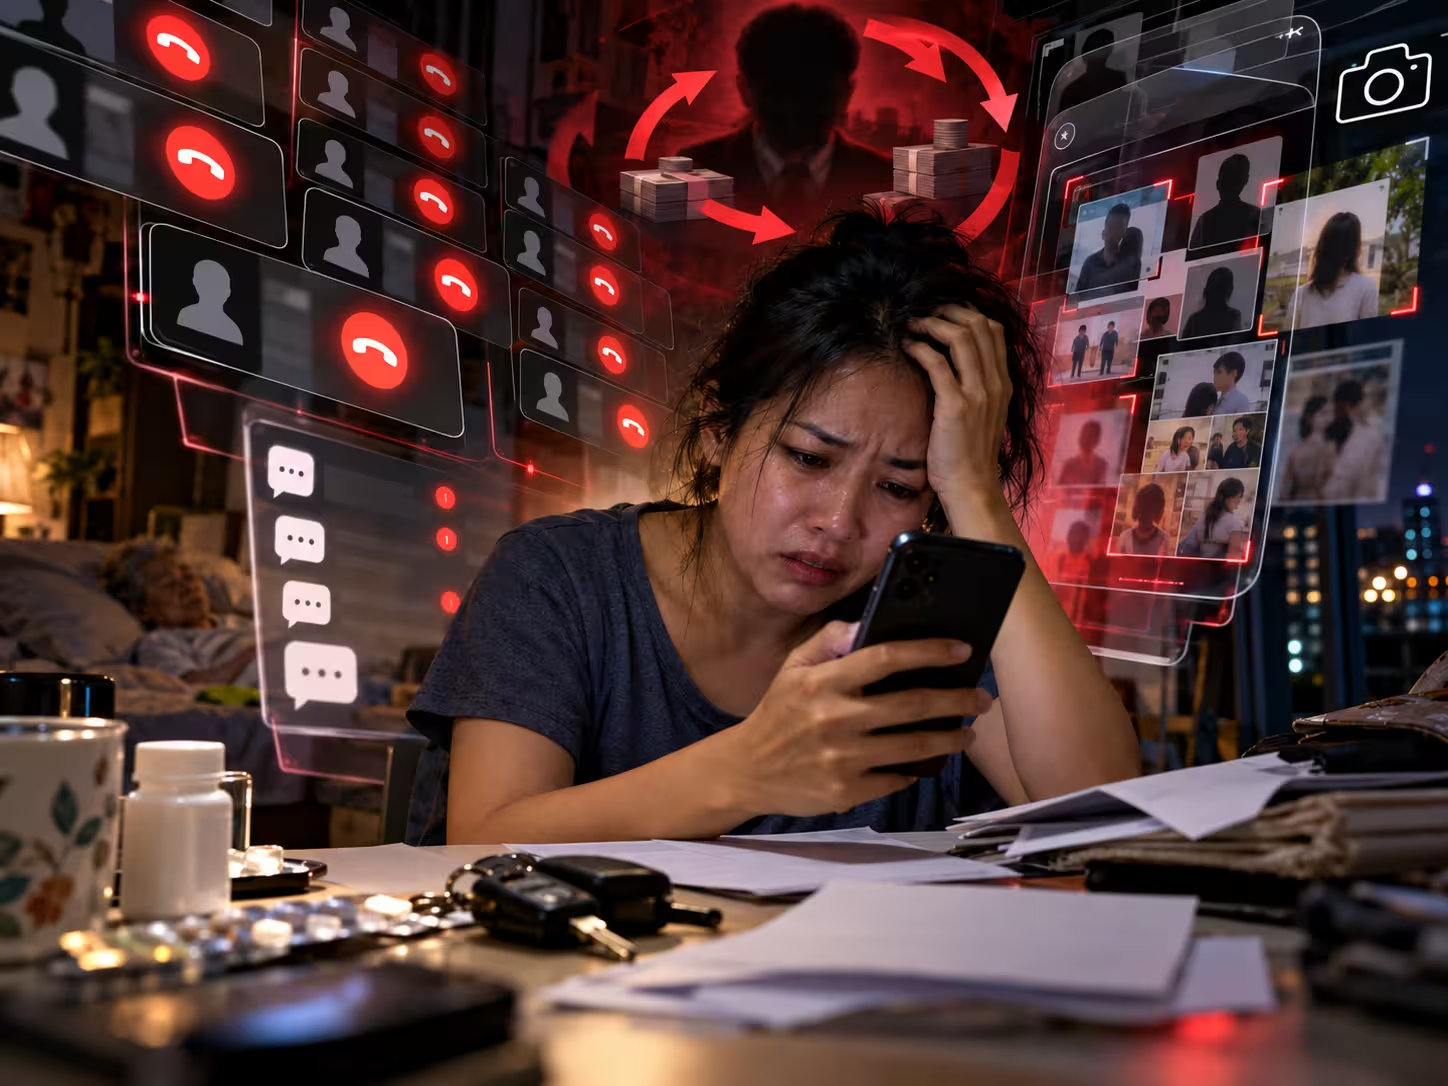
กรณีแอป “เงินมีความสุข” เป็นตัวอย่างที่ชัดเจนของความรุนแรงเชิงตัวเลข ตำรวจกองบังคับการปราบปรามอาชญากรรมทางเศรษฐกิจจับกุมแอดมินแอปดังกล่าวในเดือนสิงหาคม 2568 โดยพบว่ามีการคิดดอกเบี้ยแบบดอกลอย 8.76% ต่อวัน หรือ 262.8% ต่อเดือน หรือ 3,197.40% ต่อปี และมีเงินหมุนเวียนในระบบกว่า 120 ล้านบาทในเดือนเดียว ตัวเลขนี้ไม่ใช่ดอกเบี้ยในความหมายปกติ แต่เป็นการออกแบบผลิตภัณฑ์ที่มีจุดประสงค์ให้ลูกหนี้ไม่มีทางหลุดพ้น ในอีกกรณีหนึ่ง …
Data Bureau vs แก๊งคอลเซ็นเตอร์ เมื่อการแบ่งปันข้อมูลกลายเป็นอาวุธสกัดอาชญากรรมข้ามชาติ

Data Bureau vs แก๊งคอลเซ็นเตอร์ เมื่อการแบ่งปันข้อมูลกลายเป็นอาวุธสกัดอาชญากรรมข้ามชาติ

ภัยที่มาเร็วกว่ากฎหมาย เมื่อระบบการชำระเงินเชื่อมต่อกันด้วย PromptPay ที่ประมวลผลกว่า 80 ล้านรายการต่อวัน และ QR ข้ามพรมแดนที่เชื่อมโยงกับประเทศเพื่อนบ้าน เครือข่ายแก๊งคอลเซ็นเตอร์และอาชญากรรมทางการเงินก็เคลื่อนที่ผ่านช่องว่างระหว่างสถาบันและพรมแดนได้เร็วกว่าที่หน่วยงานกำกับดูแลจะตั้งตัวทัน ปัญหาคือข้อมูลที่จำเป็นในการตรวจจับเส้นทางการเงินที่ผิดปกติถูกเก็บแยกไว้ในแต่ละหน่วยงาน ธนาคารเห็นข้อมูลธุรกรรม แต่ไม่เห็นข้อมูลภาษี ก.ล.ต. เห็นคริปโตในตลาด แต่ไม่เห็นธุรกรรมนอกตลาด และไม่มีหน่วยงานใดเห็นภาพรวมของการเคลื่อนย้ายเงินที่เชื่อมโยงกันทั้งหมด Data Bureau: การเชื่อมจุดที่ขาดหายไป …

บอร์ดเกมการเงิน เครื่องมือใหม่ที่ธนาคารไทยใช้ปลุกทักษะการเงินเยาวชน 90 ชีวิตในจังหวัดอุดรธานี

บอร์ดเกมการเงิน เครื่องมือใหม่ที่ธนาคารไทยใช้ปลุกทักษะการเงินเยาวชน 90 ชีวิตในจังหวัดอุดรธานี

แนวคิด Active Learning ที่ได้ผลจริง Thai Credit Bank Public Company Limited ได้จัดกิจกรรมการเรียนรู้ทางการเงินผ่านบอร์ดเกมสำหรับนักเรียนระดับมัธยมศึกษาตอนปลาย 90 คน จากโรงเรียนเทศบาลอุดรธานี เมื่อวันที่ 7 กรกฎาคม 2569 กิจกรรมนี้มีเป้าหมายเพื่อเสริมสร้างความรู้และทักษะทางการเงินของเยาวชนผ่านแนวทาง Active …

เงินบาทผันผวนปี 2569: ความท้าทายใหม่ของ CFO ไทย เมื่อดอกเบี้ย 1% ไม่อาจหยุดเก็งกำไรได้

เงินบาทผันผวนปี 2569: ความท้าทายใหม่ของ CFO ไทย เมื่อดอกเบี้ย 1% ไม่อาจหยุดเก็งกำไรได้

ยุคที่ CFO ต้องเก่งกว่าเทรดเดอร์ ปี 2569 กลายเป็นปีที่บทบาทของ Chief Financial Officer (CFO) ในองค์กรธุรกิจไทยเปลี่ยนไปอย่างสิ้นเชิง จากเดิมที่มุ่งเน้นการควบคุมต้นทุนและการวางแผนงบประมาณ มาสู่การบริหารความเสี่ยงอัตราแลกเปลี่ยนที่กลายเป็นปัจจัยชี้ขาดความอยู่รอดของธุรกิจ ภาพรวมนโยบายการเงินที่ยังคงผ่อนคลาย จากรายงานของสมาคมตลาดตราสารหนี้ไทย ระบุว่าในปี 2569 ค่าเงินบาทมีแนวโน้มเคลื่อนไหวในกรอบ 31.8-32.0 บาทต่อดอลลาร์สหรัฐ …

เมื่อ “Great Wealth Transfer” กำลังเปลี่ยนโฉม Private Banking ไทย การวางแผนสืบทอดคือสนามแข่งใหม่ที่ทุกสถาบันต้องชนะ

เมื่อ “Great Wealth Transfer” กำลังเปลี่ยนโฉม Private Banking ไทย การวางแผนสืบทอดคือสนามแข่งใหม่ที่ทุกสถาบันต้องชนะ

การถ่ายโอนความมั่งคั่งข้ามรุ่นที่ใหญ่ที่สุดในประวัติศาสตร์เอเชีย ปรากฏการณ์ “Great Wealth Transfer” กำลังเปลี่ยนแปลงโฉมหน้าของการบริหารความมั่งคั่งทั่วเอเชีย และประเทศไทยก็ไม่ใช่ข้อยกเว้น จากรายงาน Julius Baer Family Barometer 2025 พบว่า “การสร้างมรดกของครอบครัว” (Building Family Legacy) ได้เข้าสู่สามอันดับแรกของความสำคัญสำหรับครอบครัว UHNW …

ลดความเสี่ยงอัตราแลกเปลี่ยน: โปรแกรม SCF ของธนาคารใหญ่ไทยช่วยค้ำจุนผู้นำเข้าวัตถุดิบการผลิตได้อย่างไร

ลดความเสี่ยงอัตราแลกเปลี่ยน: โปรแกรม SCF ของธนาคารใหญ่ไทยช่วยค้ำจุนผู้นำเข้าวัตถุดิบการผลิตได้อย่างไร

กรุงเทพฯ, 2569 – ความผันผวนของอัตราแลกเปลี่ยนเงินบาทไทยเป็นสิ่งที่ผู้นำเข้าวัตถุดิบการผลิตหวาดกลัวมาโดยตลอด เมื่อเงินบาทอ่อนค่าเมื่อเทียบกับดอลลาร์สหรัฐ ต้นทุนนำเข้าเครื่องจักร ชิ้นส่วนอิเล็กทรอนิกส์ และสารเคมีจะพุ่งสูงขึ้น ในช่วงต้นปี 2569 แรงกดดันภายนอกจากนโยบายการเงินของธนาคารกลางสหรัฐ (เฟด) ทำให้สกุลเงินเอเชียรวมถึงเงินบาทอ่อนไหวอย่างมาก ในสถานการณ์ที่ยากลำบากนี้ Supply Chain Financing (SCF) จากธนาคารขนาดใหญ่ของประเทศมีบทบาทเป็นกันชน (buffer) ที่มีประสิทธิภาพ ไม่ใช่แค่เครื่องมือเบิกเงินสดเท่านั้น การล็อกต้นทุนวัตถุดิบผ่านวงเงินนำเข้า …

สาขาแบงก์ไทยในชนบท 2569: การทรานส์ฟอร์มเพื่อมัดใจผู้สูงอายุ และปิดช่องว่างการเข้าถึงการเงินดิจิทัล

สาขาแบงก์ไทยในชนบท 2569: การทรานส์ฟอร์มเพื่อมัดใจผู้สูงอายุ และปิดช่องว่างการเข้าถึงการเงินดิจิทัล

ในขณะที่คนกรุงเทพฯ แทบไม่เคยต้องพกเงินสดและทำทุกอย่างผ่านแอปพลิเคชัน แต่ความเป็นจริงในหลายพื้นที่ของประเทศไทยยังคงแตกต่างกันอย่างสิ้นเชิง กลุ่มผู้สูงอายุ แรงงานนอกระบบ และประชาชนในพื้นที่ห่างไกลจำนวนไม่น้อยยังคงพึ่งพา “สาขา” เป็นหลักในการจัดการเงินของพวกเขา โจทย์สำคัญของการทรานส์ฟอร์มสาขาจึงไม่ใช่แค่การลดต้นทุนเพื่อเพิ่มกำไร แต่คือการทำให้แน่ใจว่าไม่มีพลเมืองคนใดถูกทิ้งไว้ข้างหลังในโลกการเงินดิจิทัล สาขาในชนบท: จากจุดทำธุรกรรม สู่โรงเรียนการเงิน ธนาคารออมสินและ ธ.ก.ส. ซึ่งมีเครือข่ายสาขาครอบคลุมทุกอำเภอ ได้ปรับบทบาทของสาขาในชนบทให้กลายเป็น “ศูนย์บ่มเพาะความรู้ทางการเงิน” (Financial Literacy …

สิทธิผู้กู้ไทย 2569: วิธีตรวจ แก้ไข และฟื้นฟูข้อมูลเครดิตบูโรให้คะแนนสูงก่อนยื่นสินเชื่อ

สิทธิผู้กู้ไทย 2569: วิธีตรวจ แก้ไข และฟื้นฟูข้อมูลเครดิตบูโรให้คะแนนสูงก่อนยื่นสินเชื่อ

ผู้กู้จำนวนมากไม่รู้ว่ากฎหมายไทยให้สิทธิตรวจสอบข้อมูลเครดิตบูโรของตนเองได้ฟรี และสามารถยื่นขอแก้ไขข้อมูลที่ไม่ถูกต้องได้ ปี 2569 ภายใต้พระราชบัญญัติข้อมูลข่าวสารเครดิต พ.ศ. 2545 และพระราชบัญญัติคุ้มครองข้อมูลส่วนบุคคล พ.ศ. 2562 (PDPA) ผู้บริโภคมีสิทธิควบคุมข้อมูลการเงินของตนเองมากกว่าที่เคย บทความนี้จะอธิบายขั้นตอนการตรวจ แก้ไข และฟื้นฟูคะแนนเครดิตอย่างเป็นระบบ สิทธิตรวจสอบข้อมูลเครดิตบูโรฟรีตามกฎหมาย ช่องทางตรวจรายงานและคะแนน ผู้กู้สามารถขอตรวจรายงานข้อมูลเครดิตของตนเองได้ฟรีปีละ 1 ครั้ง …

นโยบายธนาคารแห่งประเทศไทย ส่วนต่างกำไร และการแข่งขันอัตราดอกเบี้ยเงินฝากเดิมพันสูงในปี 2569

นโยบายธนาคารแห่งประเทศไทย ส่วนต่างกำไร และการแข่งขันอัตราดอกเบี้ยเงินฝากเดิมพันสูงในปี 2569

การแข่งขันดุเดือดเพื่อเงินฝากในประเทศไทยไม่ใช่เพียงเรื่องของผู้บริโภคเท่านั้น แต่ยังสะท้อนปฏิสัมพันธ์ระหว่างนโยบายธนาคารกลาง ความสามารถในการทำกำไรของธนาคาร และเสถียรภาพการเงิน ในปี 2569 ท่าทีด้านการเงินของธนาคารแห่งประเทศไทยประกอบกับการเปลี่ยนแปลงเชิงโครงสร้างในภาคธนาคาร ได้ผลักดันอัตราดอกเบี้ยเงินฝากให้สูงขึ้นและบีบส่วนต่างกำไร ฉากหลังนโยบายการเงิน ทิศทางอัตราดอกเบี้ยนโยบายในปี 2569 คณะกรรมการนโยบายการเงินของธนาคารแห่งประเทศไทยได้ปรับอัตราดอกเบี้ยนโยบายในช่วงต้นปี 2569 เพื่อสนับสนุนการเติบโตพร้อมกับจับตาอัตราเงินเฟ้อ การตัดสินใจของคณะกรรมการมีอิทธิพลต่ออัตราดอกเบี้ยตลาดเงินระยะสั้น ซึ่งส่งผลต่อเนื่องถึงอัตราดอกเบี้ยที่ธนาคารจ่ายให้กับเงินฝาก ตามหน้านโยบายการเงินของธนาคารแห่งประเทศไทย อัตราดอกเบี้ยนโยบายถูกใช้ร่วมกับมาตรการสภาพคล่องเพื่อจัดการภาวะการเงิน คุณสามารถเข้าถึงข้อมูลนโยบายทางการได้ที่นี่: https://www.bot.or.th/ การดำเนินการด้านสภาพคล่องของ …

โครงการบรรเทาหนี้ของรัฐ: ผลลัพธ์ที่ไม่ได้ตั้งใจต่อเสถียรภาพระบบการเงินของไทย

โครงการบรรเทาหนี้ของรัฐ: ผลลัพธ์ที่ไม่ได้ตั้งใจต่อเสถียรภาพระบบการเงินของไทย

รัฐบาลไทยชุดต่าง ๆ ได้ทยอยออกมาตรการบรรเทาหนี้อย่างกว้างขวาง ซึ่งรวมถึงการพักชำระเงินต้นและดอกเบี้ย การรีไฟแนนซ์แบบอุดหนุน และกรอบการปรับโครงสร้างหนี้ภาคบังคับ ในช่วงต้นปี 2026 ข้อมูลของธนาคารแห่งประเทศไทย (ดู https://www.bot.or.th) แสดงให้เห็นว่าสินเชื่อครัวเรือนที่ปรับโครงสร้างหนี้แล้วมีสัดส่วนเกือบ 15 เปอร์เซ็นต์ของหนี้ครัวเรือนคงค้างทั้งหมด ในขณะที่โครงการเหล่านี้ให้พื้นที่หายใจชั่วคราว พวกมันยังบดบังสถานะที่แท้จริงของคุณภาพสินทรัพย์ สร้างสภาพแวดล้อมที่ธนาคารชะลอการรับรู้ผลขาดทุน ปัญหาจริยธรรมวิบัติและการประคองหนี้เสียให้คงอยู่ ท่าทีการผ่อนปรนหนี้อย่างต่อเนื่องก่อให้เกิดปัญหาจริยธรรมวิบัติทั้งสองฝั่งของความสัมพันธ์การให้กู้ ผู้กู้ที่คาดการณ์ถึงการช่วยเหลือในอนาคต อาจก่อหนี้ที่เสี่ยงมากขึ้นหรือลดลำดับความสำคัญของวินัยในการชำระคืน …